Séparer budget, épargne et capital de trading : l’organisation qui protège vos finances
Pour trader avec votre argent personnel sans flou, isolez le budget, l’épargne de sécurité et un compte dédié au trading. Fixez des plafonds de transferts, conservez les justificatifs et suivez gains, pertes et délais de retrait.
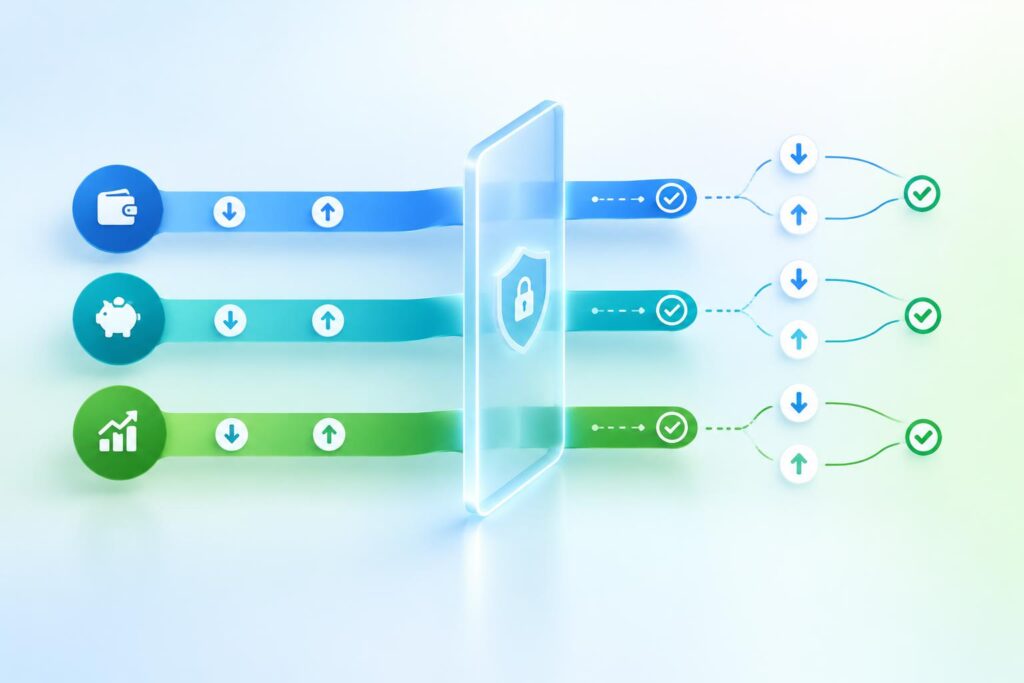
Trader avec son argent personnel exige une règle simple : ne pas laisser le compte courant absorber tous les flux. Dès que dépôts, retraits, frais et gains transitent par le même endroit que le loyer ou les courses, la gestion devient floue. Une bonne organisation repose sur trois principes : séparer les usages, plafonner les transferts et conserver une traçabilité propre.
Créer une architecture simple avant d’alimenter une plateforme
Le plus efficace n’est pas d’accumuler les comptes, mais de donner à chacun un rôle précis. Pour un particulier, trois poches suffisent souvent : un compte courant pour les dépenses de la vie courante, une épargne de sécurité totalement hors trading, et un compte dédié aux opérations d’investissement. Cette séparation protège les liquidités essentielles et évite de financer une position à risque avec l’argent du quotidien.
Le compte dédié au trading sert de sas. Il reçoit les virements depuis la banque principale, alimente la plateforme ou l’exchange, puis récupère les retraits. C’est aussi le meilleur endroit pour suivre les frais, les conversions de devises et les mouvements inhabituels. Que vous tradiez des actions via un compte-titres ou un PEA, ou des crypto-actifs via un exchange, la logique reste la même : un circuit identifiable, stable et documenté.
Quel type de compte pour quel usage ?
| Support | Rôle principal | À éviter |
|---|---|---|
| Compte courant | Paiements, prélèvements, dépenses fixes | Y faire transiter tous les dépôts de trading |
| Épargne de précaution | Réserve disponible en cas d’imprévu | L’utiliser pour compenser des pertes |
| Compte dédié au trading | Centraliser dépôts, retraits et suivi des flux | Le confondre avec un compte de dépenses |
| Compte-titres, PEA ou plateforme | Exécution des ordres et détention selon le produit | Y laisser des fonds inutiles trop longtemps |
Organiser les virements pour garder le contrôle
La plupart des erreurs viennent d’un mauvais rythme de transfert. Alimentez votre compte dédié selon une enveloppe fixée à l’avance, pas selon l’émotion du moment. Une somme perdue doit rester une somme perdue : réalimenter sans règle déforme la perception du risque.
Concrètement, définissez un montant maximal disponible pour le trading, un plafond de virement par période et une règle de retrait des gains. Les profits au-delà d’un certain seuil peuvent être renvoyés vers une épargne ou laissés sur le compte dédié en attente de décision. Cette discipline réduit le risque de concentration des fonds chez un seul intermédiaire.
Le bon circuit pour les dépôts et retraits
Le circuit le plus lisible suit un chemin simple : compte courant vers compte dédié, puis compte dédié vers plateforme. Au retour, l’inverse. Évitez les allers-retours entre plusieurs banques, plusieurs cartes et plusieurs plateformes sans point de passage unique. En cas de contrôle KYC ou AML, vous pourrez justifier plus facilement l’origine des fonds et la logique des transferts.
Si vous utilisez plusieurs établissements, une application d’agrégation peut aider à rapprocher les mouvements. Certaines solutions permettent de suivre des comptes provenant de plus de 300 banques françaises et étrangères, ce qui simplifie la lecture d’ensemble. Pour comparer des approches de gestion financière plus larges, vous pouvez découvrir le site et explorer les ressources disponibles.
Banque, fintech, courtier, exchange : des rôles distincts
Une banque de détail sert d’abord à conserver et faire circuler l’argent. Une banque en ligne ou une néobanque peut offrir une meilleure ergonomie ou des frais plus lisibles. Une fintech facilite parfois les paiements, les virements internationaux ou l’agrégation de comptes. Un courtier ou une plateforme de trading exécute les ordres. Un exchange crypto permet l’achat, la vente, les swaps, parfois un compte euro, la conservation d’actifs ou du staking.
L’enjeu n’est pas de chercher un acteur unique qui fasse tout, mais de comprendre où se situe chaque risque : risque bancaire, risque de contrepartie, risque opérationnel, blocage temporaire d’un retrait ou contrôle de conformité. Plus l’intermédiaire est spécialisé, plus il faut vérifier sa réglementation, sa localisation, ses délais de retrait et la qualité de son support.
Les vérifications utiles avant d’envoyer des fonds
Avant tout dépôt significatif, vérifiez le statut réglementaire de l’intermédiaire : mentions liées à l’AMF, à l’ACPR ou statut PSAN pour les actifs numériques. Lisez ensuite la grille de frais complète, dépôt, retrait, conversion, inactivité, spread et frais de transaction, car ces coûts s’accumulent vite. Testez le support client et ses délais de réponse avant d’y concentrer un capital important. Identifiez enfin les procédures KYC et les justificatifs demandés pour éviter un blocage au moment du retrait.
Suivre gains, pertes et justificatifs sans se noyer dans l’administratif
Un trader particulier n’a pas besoin d’un système complexe, mais il doit documenter chaque étape : dépôt, exécution d’ordre, frais, retrait, transfert entre plateformes et retour vers la banque. Sans cela, la fiscalité devient pénible et la rentabilité réelle reste approximative.
Pensez votre organisation comme un radeau bien arrimé : l’objectif n’est pas l’élégance comptable, mais la stabilité quand le marché secoue. Un dossier numérique par mois, avec relevés bancaires, historiques de plateforme, captures des confirmations de retrait et tableau de rapprochement, permet de rester stable même si un virement tarde, si un exchange demande un justificatif supplémentaire ou si vous devez reconstituer une plus-value plusieurs mois plus tard.
La routine mensuelle qui évite les mauvaises surprises
- Comparer le solde du compte dédié avec les historiques des plateformes.
- Noter les frais bancaires, frais de plateforme et coûts de conversion.
- Archiver les relevés, confirmations de dépôts et de retraits.
- Isoler les gains retirés vers l’épargne ou le compte courant.
- Repérer toute concentration excessive des fonds chez un seul intermédiaire.
Les erreurs qui fragilisent le plus la gestion parallèle des comptes
La première erreur consiste à utiliser le compte courant comme unique base de trading. La deuxième est de laisser sur une plateforme plus d’argent que nécessaire pour la stratégie en cours. La troisième est d’ignorer les délais de retrait et les contrôles de conformité : tant qu’un virement sortant n’est pas crédité, cet argent n’est pas réellement disponible.
Autre piège fréquent : confondre performance brute et performance nette. Entre les frais de transaction, les spreads, les coûts de conversion et certains frais bancaires, un résultat apparemment positif peut être moins intéressant qu’il n’y paraît. Ne puisez jamais dans le fonds d’urgence pour vous refaire. L’épargne de précaution n’est pas une réserve de munitions pour compenser une mauvaise série. C’est la protection de votre équilibre financier.
Une gestion saine repose sur trois principes : séparation des flux, plafonnement du capital à risque et conservation systématique des preuves. C’est moins spectaculaire qu’une nouvelle stratégie de marché, mais c’est souvent ce qui permet de durer.
Avertissement. Le trading comporte un risque de perte en capital. Les challenges de prop firms sont payants et leur réussite n'est pas garantie. Ce contenu est informatif et ne constitue pas un conseil en investissement.
Isaac Morel analyse les prop firms avec un regard à la fois pratique et rigoureux, en s’intéressant autant aux règles d’évaluation qu’à la fiabilité réelle des acteurs du marché. À travers ses comparatifs, il aide les traders à repérer les offres sérieuses, à éviter les pièges fréquents et à choisir une prop firm adaptée à leur profil.
Envie d'aller plus loin ?
Laisse ton email, on te prévient dès qu'un nouvel article sort.